
À retenir
Une situation de travaux est une facture intermédiaire qu’une entreprise du bâtiment émet pendant un chantier, selon l’avancement prévu au marché. Elle récapitule le montant du marché, le pourcentage réalisé, les situations déjà facturées, la retenue de garantie éventuelle et la TVA. Il n’existe pas de définition légale unique : le marché et le contrat fixent les règles de paiement.
Pour le suivi des acomptes et des échéances sur un chantier, voir la page assistance administrative BTP. L’exemple chiffré ci-dessous est fictif : il sert à comprendre le calcul, pas à fixer un prix.
Ce que contient une situation
Une situation reprend, dans cet ordre, les éléments suivants :
- Les références du marché : date, objet, nom du maître d’ouvrage et de l’entreprise
- Le montant HT du marché, avenants signés compris
- Le pourcentage d’avancement cumulé à la date de la situation
- Le montant cumulé des travaux à cette date, puis le montant de la seule situation
- Le total des situations précédentes, déduit pour ne pas facturer deux fois
- La retenue de garantie, si le contrat la prévoit
- Le taux de TVA et le montant de la TVA
- Le numéro de la situation et sa date
Une facture comme les autres
Une situation est une facture comme une autre. Elle doit donc comporter les mentions de toute facture : un numéro unique, dans une suite chronologique continue, la date de réalisation des travaux (ou la date du versement d’un acompte), les montants HT et TTC, le taux de TVA et la date de règlement (service-public, mentions d’une facture).
Le calcul pas à pas, sur un exemple fictif
Exemple fictif : un artisan (fictif) signe avec un maître d’ouvrage (fictif) un marché de travaux de 20 000 € HT. Le contrat prévoit une retenue de garantie de 5 % et une TVA au taux de 20 %, retenu pour cet exemple. La retenue se calcule sur chaque situation, sur son montant HT. Le texte de la loi ne précise pas si l’assiette est HT ou TTC : votre contrat doit le dire.
Le chantier est payé en trois situations :
- Situation n° 1, avancement de 30 % : travaux cumulés de 6 000 € HT (30 % de 20 000 €). Retenue de 5 % : 300 €. Net HT à payer : 5 700 €. TVA à 20 % sur 6 000 € : 1 200 €. Total TTC à payer : 6 900 €.
- Situation n° 2, avancement cumulé de 70 % : travaux cumulés de 14 000 € HT, soit 8 000 € HT pour cette situation (14 000 € moins les 6 000 € déjà facturés). Retenue de 5 % : 400 €. Net HT à payer : 7 600 €. TVA à 20 % sur 8 000 € : 1 600 €. Total TTC à payer : 9 200 €.
- Situation n° 3, solde à 100 % : travaux cumulés de 20 000 € HT, soit 6 000 € HT pour cette situation. Retenue de 5 % : 300 €. Net HT à payer : 5 700 €. TVA à 20 % sur 6 000 € : 1 200 €. Total TTC à payer : 6 900 €.
Bilan de l’exemple
Au total, l’exemple facture 20 000 € HT, soit 4 000 € de TVA, soit 24 000 € TTC. Pendant le chantier, 23 000 € TTC sont réglés. Les 1 000 € de retenue (5 % de 20 000 €) sont versés plus tard, un an après la réception, sauf opposition motivée. Les règles sont détaillées dans l’article sur la retenue de garantie.
Retenue et TVA : deux calculs distincts
La retenue se calcule sur chaque situation, et non sur le prix global : la loi du 16 juillet 1971 vise chaque acompte versé. La TVA se calcule sur le montant HT de la situation, puis s’ajoute à celui-ci.
Dans cet exemple, la retenue réduit la somme versée à chaque échéance, sans modifier la base de TVA. Le moment où la TVA devient exigible dépend de votre régime et de vos modalités de paiement : confirmez-le avec votre expert-comptable avant d’émettre la première situation.
Une situation et la facturation électronique
Depuis la réforme, une situation est une facture comme une autre : elle suit le calendrier de la facturation électronique. Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA établies en France doivent pouvoir recevoir des factures électroniques, par l’intermédiaire d’une plateforme agréée. Pour l’émission, les grandes entreprises et les ETI sont concernées depuis le 1er septembre 2026 ; les PME, TPE et micro-entreprises ont jusqu’au 1er septembre 2027 au plus tard.
Le point complet figure sur la page facturation électronique, et le guide spécifique aux artisans sur la facture électronique pour les artisans.
Liste de contrôle avant d’envoyer une situation
- Le montant du marché correspond au contrat, avenants compris
- Le pourcentage d’avancement correspond aux travaux réellement exécutés
- Les situations précédentes sont déduites, et leur total est reporté
- La retenue respecte le contrat, avec son assiette
- Le taux de TVA est celui des travaux concernés
- Le numéro et la date suivent la suite des factures émises
- Les mentions obligatoires figurent sur la situation
Questions fréquentes
Quelle différence entre une situation de travaux et une facture d’acompte ?
Une situation est une facture intermédiaire fondée sur l’avancement prévu au marché : elle récapitule le marché et les situations précédentes. Une facture d’acompte peut porter un montant fixe, sans ce récapitulatif. Dans les deux cas, la date et les mentions obligatoires s’appliquent.
La retenue de garantie figure-t-elle sur chaque situation ?
Si le contrat la prévoit, oui. La loi limite la retenue à 5 % de chaque acompte versé. Elle est restituée un an après la réception, sauf opposition motivée.
Faut-il une situation pour un petit chantier ?
Pas forcément. Un chantier court se facture souvent en une seule fois. La situation sert surtout lorsque le contrat prévoit des paiements échelonnés.
Une assistante peut-elle préparer les situations ?
Oui, à partir de l’avancement que vous validez. Depuis 2017, Céline Bardan tient l’administratif d’une entreprise du bâtiment en Charente : elle prépare et suit ces documents, sans remplacer l’expert-comptable. Le suivi d’ensemble d’un chantier est détaillé dans l’article sur la gestion administrative d’un artisan du bâtiment.
Sources
Qui écrit ?
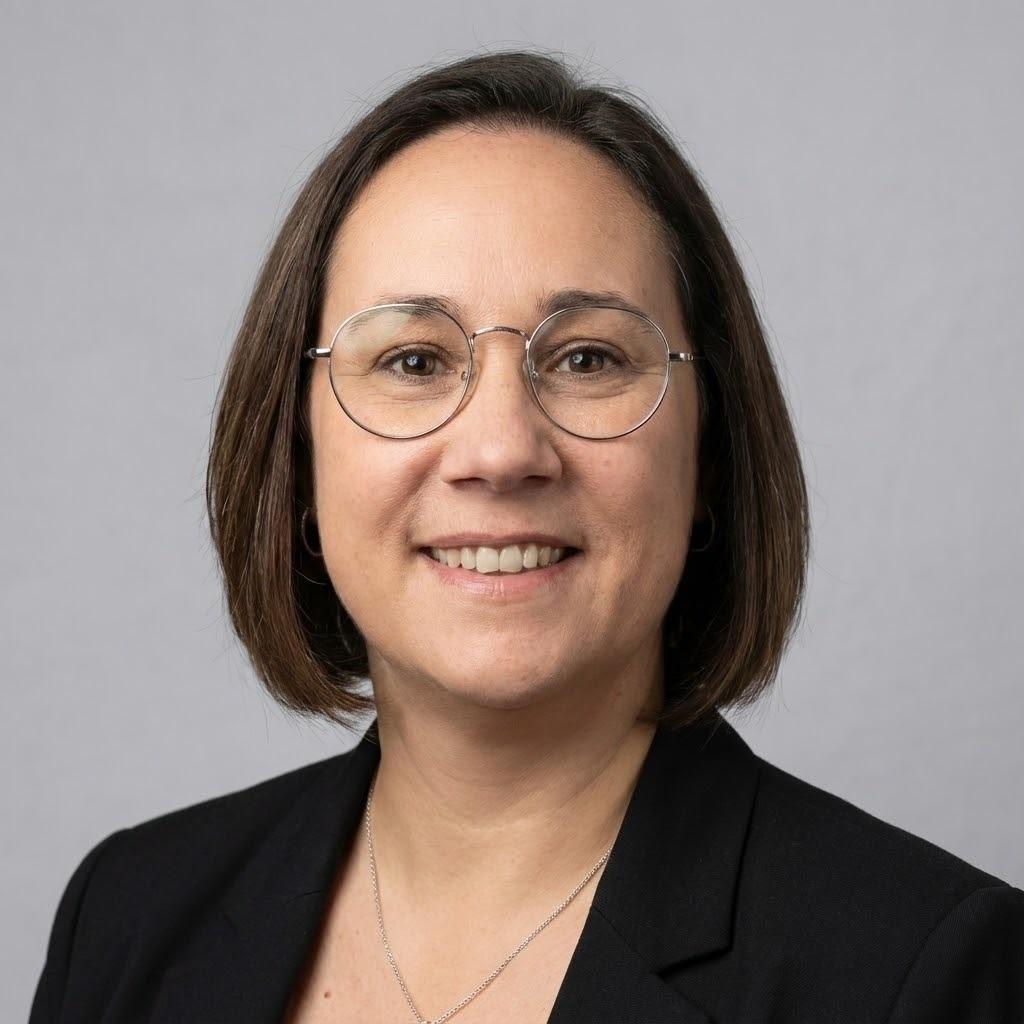
Céline Bardan, assistante administrative indépendante basée à Champagne-Vigny, en Charente, fondatrice de CelAssistPro. Trente ans d’administratif et de pré-comptabilité, et depuis 2017 la gestion administrative d’une entreprise du bâtiment : les méthodes décrites ici sont celles qu’elle applique chaque semaine.
Et pour votre entreprise ?
Selon l’endroit où vous en êtes, la suite logique n’est pas la même. Voici les pistes les plus utiles pour aller plus loin :